 Photo:PIXTA
買収した企業の資金を引き抜き、経営や従業員たちを放置する「悪質な買い手」問題。責任を問われ、逆風にさらされてきたのがM&A仲介業界だ。11月13日までに出そろった各社の決算では、明暗がくっきりと分かれていた。その背景には何があったのか。新刊『社喰い』(著・片田江康男、ダイヤモンド社刊)でも取り上げたM&A仲介業界の実態を、上場各社の最新決算資料から読み解く。(ダイヤモンド編集部副編集長 片田江康男)
中小企業からの警戒感高まるも
復活しつつある日本M&Aセンター
事業承継ニーズの拡大を追い風として、これまでバブルの様相を呈していたM&A仲介業界。各社の業績からは、明暗がはっきりと分かれる結果が見てとれた。
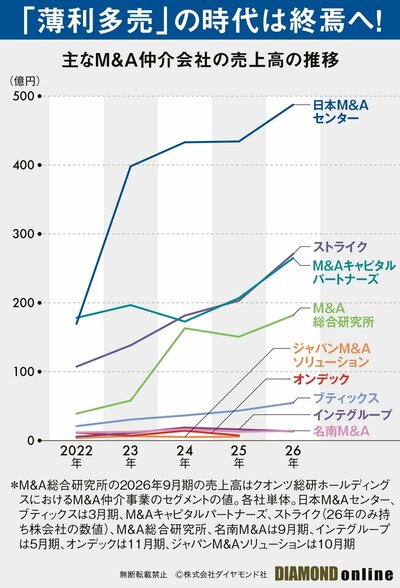
日本M&Aセンターホールディングス(HD)は、最大手として堂々たる業績を示している。同社の中核子会社である日本M&Aセンター単体の売上高は、25年3月期は前期比ほぼ横ばいとなり、それまでの急成長にブレーキがかかった状況だった。
背景にあったのは、M&A後に売り手企業から資金を吸い上げたり、売り手企業のオーナーの経営者保証を外さなかったりする、「悪質な買い手」企業の問題。トラブルとなったM&Aに複数の仲介会社が関与していたことから、中小企業の間でM&A仲介会社に対する警戒感が高まったのだ。
ところが26年3月期には、日本M&Aセンターの単体売上高は487億5500万円へ増加。その勢いが、足元の27年3月期中間決算でも続いており、連結売上高は前年同期比0.1%増の225億9900万円で、通期業績予想の528億円に対する進捗は42.8%となった。
業績伸長のドライバーとなったのは、1件当たりの譲渡価格が大きく、仲介会社が得る成功報酬が1億円を超える大型案件。26年3月期のグループ全体の成約件数は1078件から1061件へと減少している。それにもかかわらず連結売上高が前期比14%増加しているのは、大型案件が79組から115組へと大幅に増えたためだった。
同社のグループ会社には、比較的小規模なM&Aに強みを持つバトンズがある。今後は、大型案件は日本M&Aセンター、小型案件はバトンズというすみ分けも進んでいきそうだ。
ストライクとMACP
激しさを増す2位争い
大型案件を業績向上のドライバーとしているのは、日本M&Aセンターを追うストライクとM&Aキャピタルパートナーズ(MACP)も同様だ。
ストライクグループの26年9月期の売上高は270億7700万円。前期の単体売上高と比較すると33.3%の増収となった。成約組数は275組から332組に増加し、大型案件は64組に達した。営業利益は104億0100万円と、初めて100億円を突破している。
MACPは26年9月期の単体売上高は前期比28.1%増の264億9100万円。単体営業利益も同32.9%増の106億7100万円に達した。大型案件の成約件数は62件で、前期から微増だったものの、案件規模の拡大が増収を後押ししている。
さらにMACPは11月10日、りそなホールディングス(HD)との資本業務提携を発表。りそなHD側がMACP株式の5%を取得し、約50万社の法人顧客基盤を生かしたM&A案件の紹介などで連携する。
かつてストライクやMACPを追い抜く勢いを見せていたのが、M&A総合研究所だ。
創業者は、IT企業でエンジニアとして働き、18年に27歳の若さでM&A総合研究所を創業した佐上峻作氏。AI(人工知能)を活用した効率的な営業などを武器に急成長し、24年9月期の単体売上高は163億0100万円に達した。
しかし、25年9月期には151億4600万円へと減少。26年9月期には回復の兆しも見えるものの、大手仲介の「御三家」とは地力の差が出た格好だ。
生き残りを懸けた中小・新興勢力
事実上の“身売り”も
一方、中小・新興企業は厳しい現実に直面している。
オンデックは24年11月期に16億6500万円だった売上高が、25年11月期には8億6200万円へと半減。1億5100万円の最終赤字に転落した。
中小・新興M&A仲介会社の苦境を象徴するのが、ジャパンM&Aソリューションだ。同社は24年10月期に売上高6億0200万円、1100万円の当期純損失に転落。25年10月期は、売上高は6億5400万円と増加したが、2期連続となる8500万円の最終赤字となった。
そんな中、26年10月にSBI 辻・本郷M&Aを完全子会社化する株式交換契約を発表した。一見すると、ジャパンM&AソリューションがSBI 辻・本郷M&Aを買収するように捉えられるだろうが、実態は異なる。
株式交換によって、辻・本郷グループのHongo holdingsがジャパンM&Aソリューションの筆頭株主となる見通しなのだ。さらに同社は、株式交換後に社名を「JMA辻・本郷」に変更する予定だ。実質的に、辻・本郷グループの傘下に入る形になり、事実上の身売りといえる。
一方、大手とは異なる生き残り戦略を進めるのが、介護業界に特化したM&Aを手がけるブティックスだ。同社は大型案件を追いかける大手とは異なり、比較的小規模な案件を効率的に成約させ、特定の業界に深く入り込むことで競争力を維持している。
各社の業績は、大型シフトに成功した大手3社は好調で、中小・新興各社は厳しい状況だ。ただし好調な大手も、気を抜くことはできない。
日本M&Aセンターで新たな不祥事
露呈した「悪質な買い手」対策の抜け穴
M&A仲介業界は引き続き、「悪質な買い手」排除のための社内管理体制と、コンプライアンス体制の強化が求められている。業界全体で取り組みを進めてきた最中、26年9月、「朝日新聞」の報道により新たな不祥事が明るみになった。
日本M&Aセンターの社員がM&Aの成約後、売り手オーナーの経営者保証が解除されていないにもかかわらず、担当部署に対して「解除した」と回答するよう働きかけたとされる問題が発覚したのだ。
前述した通り同社は業界の最大手。創業者の三宅卓社長は業界団体のM&A支援機関協会の代表理事を務める顔役だ。その所属企業が、仲介業界に対する信用を失墜させかねない事案を引き起こしていたことになる。
大型案件の獲得で業績を伸ばしても、仲介会社への信頼が失われれば、その成長は砂上の楼閣となりかねない。復調しつつある大手4社も含めて、業績が総崩れとなるリスクと背中合わせだといえるだろう。
記者。1979年東京都生まれ。2003年ダイヤモンド社に入社。06年より「週刊ダイヤモンド」記者。これまで取材したテーマは東日本大震災後の東京電力問題や、大手生命保険会社における金銭詐取問題など。21年からM&A業界を取材。M&Aのダークサイドに踏み込んだ『社喰い』(ダイヤモンド社刊)が好評発売中。
Key Visual by Kaoru Kurata, Hitomi Namura, Graphic:Daddy's Home