国内の生命保険会社から、英国領バミューダ諸島へ巨額の資金が流れ込んでいる。背景にあるのは、死亡リスクだけでなく、資産運用リスクも丸ごと移転する“資産集約型再保険(AIR)”の存在だ。なぜ、生保は自社の運用ではなく、租税回避地の再保険会社を選ぶのか。連載『ダイヤモンド保険ラボ』の本稿では、AIRの仕組みに加え、バミューダ籍の再保険会社に日本の生保マネーが流入する理由や、金融庁が監視強化に乗り出した背景、そして今後のAIRの動向も含め詳報する。(ダイヤモンド編集部 高野 豪)
近年急拡大する“AIR”
資本効率改善への外圧が背景に
生命保険業界で近年、上場会社や外資系生保を中心に急拡大している再保険がある。再保険といえば、多くは損害保険会社が大規模災害リスクに備えて利用することが多いが、近年は生保業界でも活用が進んでいる。それが、死亡や長寿などの保険引き受けリスクに加え、資産の運用リスクも外部の再保険会社に丸ごと移転する「資産集約型再保険(Asset-Intensive Reinsurance)」、略して“AIR”と呼ばれるものだ。
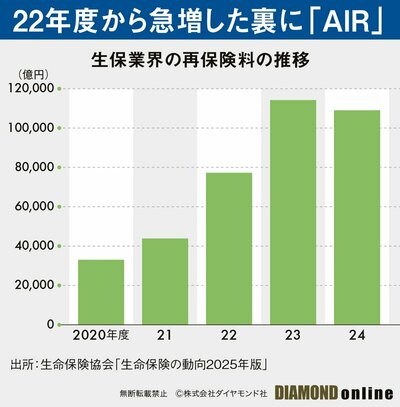
上図を見てほしい。生命保険協会によると、国内生保が再保険会社に支払った再保険料は2023年度にピークを迎え、24年度も11兆円弱と高水準で推移。金融庁も、この再保険料急増の理由の大半がAIRによるものだと示唆している。
では、なぜこれほどまでに生保によるAIRの活用が増えているのか。
その背景には、大きく二つの事情が透けて見える。一つは、市場から資本効率の向上が求められているという外圧だ。もう一つは、銀行窓販などの競争が激しい領域において、魅力的な貯蓄性商品を設計するために、外部の高い運用力に頼らざるを得ないという生保各社の切実な事情である。
契約者から集めた生保マネーは、再保険会社を通じて、租税回避地(タックスヘイブン)へと流れている。その筆頭が、損害保険における再保険の“メッカ”である英国領バミューダ諸島だ。だが、単なる租税回避が目的かといえば、そうではない。真の理由は、「資本規制のルールのギャップ」を生かした高度なリスク計測手法の存在にある。
生保にとって資本効率の改善や商品競争力をもたらすAIRだが、その急拡大に対して金融庁は強い懸念を抱いている。日本の生保が出再している再保険会社は高い利回りを求め、近年話題のプライベートクレジットなど流動性の低い代替(オルタナティブ)資産での運用を行っているためだ。
そこで次ページでは、AIRの具体的な仕組みや、バミューダで生命再保険取引が活発に行われている「本当の理由」を詳らかにする。さらに、金融庁が今年7月に監督指針を改正して乗り出した規制強化への真意と、当局が警戒する「リスクのブーメラン」について詳報する。