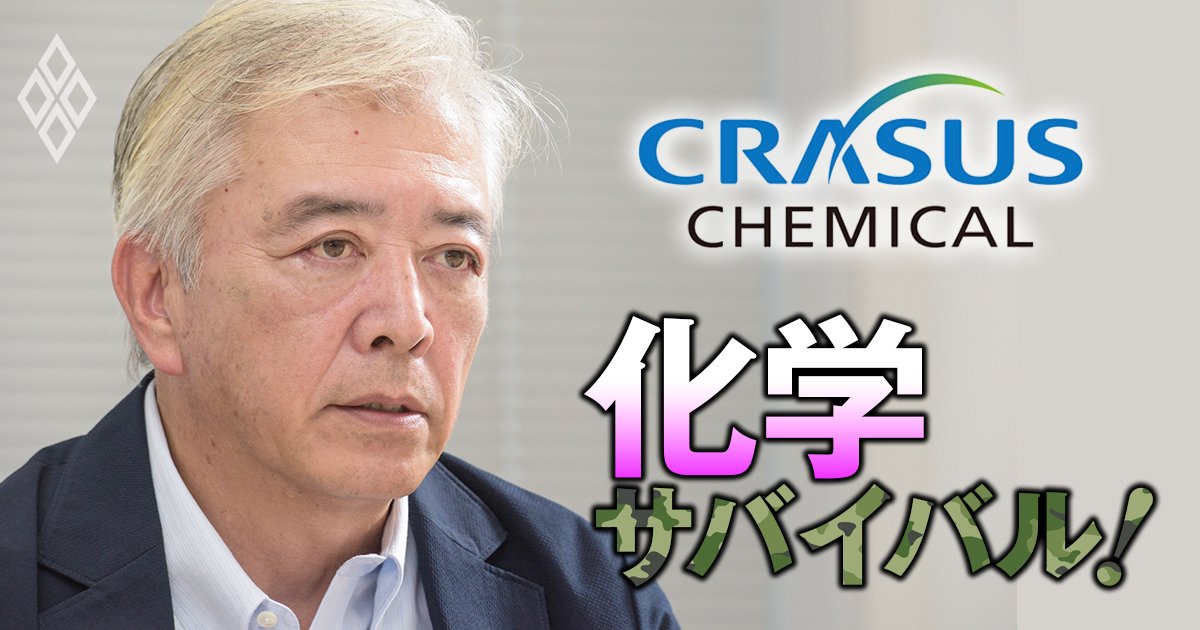
 Photo by Tohru Sasaki
国内の化学大手がエチレン製造設備の統廃合に動く中、あえて石油化学専業会社が株式市場へ船出する。クラサスケミカルは9月29日、レゾナック・ホールディングスからのパーシャルスピンオフ(部分分離)を通じて、東証スタンダード市場に直接上場する。特集『化学サバイバル!』の本稿では、福田浩嗣社長に公募なしの直接上場と安定配当で市場に挑むクラサスの勝算や大分コンビナートの競争力、石化再編の受け皿となる可能性などについて聞いた。(聞き手/ダイヤモンド編集部 金山隆一)
資金調達しない上場をなぜ選んだ?
DOE5%に込めた「安定高配当」の勝算
――上場に当たりクラサスケミカルの株式は、親会社であるレゾナック・ホールディングスの株主に1株につき1株が現物配当され、公募・売り出しは行いません。会社に資金が入らないダイレクトリスティング(直接上場)を選んだのはなぜですか。
ここ数年は大きな投資を予定しておらず、必要な資金は現在のキャッシュで賄えます。改めて株式を売り出して資金調達する必要性はありませんでした。株式を増やせば希薄化も起きます。それならばダイレクトリスティングで上場しようという判断です。
――完全分離ではなく、レゾナックが20%未満を保有するパーシャルスピンオフを選んだのはなぜですか。
レゾナックの判断です。(レゾナックの)高橋秀仁社長には、大株主としてクラサスケミカルとつながりを残したいという考えがあったのだと思います。クラサスはレゾナックグループから外れますが、レゾナックが大株主として残ることには安心感があります。一定の契約を結んだ上で、研究開発でも関係を保てます。主にカーボンニュートラルに関する分野で、大分工場が持つ技術やノウハウと、レゾナックが持つ知見を相互に利用しやすくなります。
――上場直後の既存株主による株式売却の懸念はありませんか。どのような株主に保有してほしいのでしょうか。
レゾナックの株主には、半導体材料企業として評価している方が多いですから、石油化学を中心とするクラサス株が割り当てられれば、ある程度の売却が出ることは覚悟せざるを得ません。
一方で、われわれは安定配当、高配当を目指します。そこに魅力を感じる個人投資家の買いを期待しています。われわれが作っているのは、生活や産業に欠かせない基礎的な製品です。それらを責任を持って安定生産し、社会へ送り続ける役割に共感し、長期保有してくれる株主を増やしたい。当社のコンビナートは大分にしかありませんから、大分に腰を据えて事業を続けます。
――DOE(株主資本配当率)5%という目標を導入した狙いは。
過去の業績を振り返り、営業利益が低い局面でもDOE5%は維持できるという目算を立てました。DOE5%は、株式市場でも相対的に高い配当水準だと認識しています。クラサスは安定高配当の銘柄であるということを明確にアピールしたい。そのために5%という数字を掲げました。
――ホルムズ海峡危機を経て、石油化学事業の価値は変わりましたか。
功罪の両面があったと思います。「ナフサ」という言葉が広く知られるようになり、石油化学が生活や産業を支える存在であることに光が当たりました。危機が起きた時は、たまたまわれわれは2カ月半の定修(定期修理)中でした。そのため、原料をどう手当てするかを考える時間があった。
再稼働後は最初に稼働率は70%程度に抑え、原料が確保できることを確認しながら徐々に引き上げました。現在は、ほとんどを中東以外の産地のナフサに切り替えています。一方で、危機によって原油価格が上昇すれば、石油化学製品も値上がりし、需要の減退が起きます。石油化学の重要性が再認識された半面、コスト上昇というマイナスもありました。
――2026年12月期の純利益見込みは17億円です。27年目標の約60億円にどのように引き上げるのでしょうか。
26年は大型定修による数十億円規模の減益影響に加え、ナフサ価格が急上昇した後に下落したことで、在庫評価のマイナスも出ています。27年は定修がなくなり、在庫評価の特殊要因も解消します。
ただ、それだけでは60億円には届きません。コストダウンや、現在力を入れている高付加価値製品へのシフトによって、利益をさらに積み上げる必要があります。
――30年前後の目標である営業利益100億~120億円をどう実現しますか。
次ページでは、福田社長に収益向上の具体策と大分コンビナートが持つ競争力、石油化学業界で進む再編の「受け皿」となる可能性があるのかどうかを直撃した。