近年は「欧州の病人」と呼ばれたドイツ経済の低迷も鮮明だ。
実質GDP成長率は2023年、2024年と2年連続でマイナスとなり、2025年もわずか0.2%にとどまった。政府は2026年の見通しを1.3%へ大幅に引き上げたが、回復を支えているのは輸出の一時的な増加と、防衛・インフラへの財政出動である。
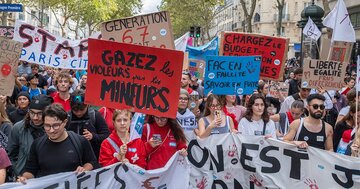
だが、フランス経済はさらにひどい。2026年の成長率見通しは、政府が9月に0.5%へ、国立統計経済研究所(INSEE)は0.4%へと相次いで引き下げている。
フランスを蝕むのは「国家財政と政治の病」である。いや、正確に言えば、フランスの問題は国家主導型経済ではなく、国家主導型経済が高福祉国家と結びつき、公的支出と債務の負担が臨界点に近づいていることにある。
ドイツ製造業の「勝利の方程式」が通用しなくなった
ドイツ経済を支えてきたのは、フォルクスワーゲン、BMW、メルセデス・ベンツ、シーメンス、BASFなど、世界的な競争力を持つ製造業だ。その足元で「ミッテルシュタント」と呼ばれる中堅・中小企業が各地に根を張り、特定の技術分野で世界的なシェアを持つニッチトップ企業も少なくない。
世界企業を中小企業が支えるこの構造が、ドイツを製造業強国にしてきた。だが、その成功モデルに綻びが目立っている。
綻びの第一の原因はエネルギーだ。ドイツの化学や素材産業は、ロシアから供給される安価な天然ガスに依存してきたが、2022年のロシアによるウクライナ侵攻でその前提が崩れた。2026年には、中東情勢によるエネルギー価格の上昇も重なっている。
第二の原因は中国企業の台頭だ。ドイツの自動車メーカーは中国市場の成長によって莫大な利益を得てきたが、いまや中国メーカーが電気自動車や車載ソフトウェアの分野で強力なライバルとなっている。
ドイツ連邦統計局も、2025年の輸出減少の要因として、米国の関税やユーロ高とともに中国との競争激化を挙げている。製造業の付加価値は3年連続で減少した。
第三の原因は、産業構造の転換の遅れだ。自動車産業では電池、ソフトウェア、半導体の重要性が高まり、長年蓄積してきた機械技術の優位性だけでは勝てなくなった。