 Photo:Tomohiro Ohsumi/gettyimages
日銀は9月17、18日の金融政策決定会合で政策金利を1%から1.25%まで引き上げた。マイナス金利政策を解除した2024年3月以降、日銀はおおむね半年に1回程度のペースで利上げを行ってきたが、今回は前回利上げを決めた6月会合から3カ月での追加利上げとなり、ペースが「倍速」になった格好だ。
政策金利は、景気を刺激も抑制もしない中立金利の推計レンジ(1.1~2.5%程度)内に入ったが、市場では27年にかけて2%程度まで政策金利が上昇するとの見方が広まりつつある。
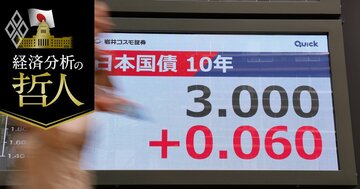
こうした中、新発10年国債利回り(日本の長期金利)は、9月初めに約30年ぶりとなる3%台まで上昇し、その後も3%近傍の高水準で推移している。
中東危機などによる供給ショックとそれに対するレジリエンス投資・旺盛なAI投資需要などに伴うインフレ圧力を背景に世界が「インフレ・高金利の新常態」へ移行する中、日本経済も「金利のある世界」が本格的に到来しようとしている。
問題は、ここから成長主導の「良い金利上昇」に向かうのか、それとも財政運営・国債需給への懸念などからタームプレミアムが拡大する「悪い金利上昇」のどちらに向かうかだ。
長期金利は、理論上、(1)実質短期中立金利、(2)期待インフレ率、(3)タームプレミアム―の三つに分解できる。このうち、成長期待の高まりが投資と資金需要を生み、実質短期中立金利の上昇に伴って長期金利が上昇するのが「良い金利上昇」だ。
この場合、タームプレミアムが安定する下で長期金利は3~3.5%程度での推移が見込まれる。
一方、成長を伴わないまま財政運営・国債需給などの不確実性に対する懸念が拡大し、市場がリスクの対価を要求してタームプレミアムが拡大することで長期金利が上昇するのが「悪い金利上昇」だ。
この場合は、円安加速によるインフレ上振れも相まって長期金利は4~5%超まで上昇する可能性が高くなると考えられる。
今後、「良い金利上昇」か、プレミアム主導の「悪い金利上昇」のどちらに向かうかは、政府はもとより企業や家計など市場参加者の行動や評価によって事後的に決まるが、両者のどちらが実現するかによって経済への影響・インプリケーションは大きく異なる。
日本経済は金利上昇の「質」が問われる局面を迎えたと言えるが、そのカギを握るのは、成長戦略、技術革新、財政規律、国債需給の四つの要因だ。