 Photo:BitsAndSplits/gettyimages
前回(『投資家が日本企業の資本コスト開示を見て「冷笑する」理由、妄信される「8%」の落とし穴と理論の限界を具体例で解説』)は、CAPM理論などの計算式ではじき出した資本コストをうのみにせず、PER(株価収益率)の逆数(株式益利回り)などを通じて「市場のリアルな要求水準」を把握することの重要性を解説した。投資家の目線と自社の認識のズレ(エクイティ・スプレッドの欠落)に気付くことが、資本コスト経営の第一歩である。連載『事例で読み解く!経営・ビジネスの深層』「経営者・管理職必修の資本コスト経営改革」の第4回となる本稿では、数式に基づいて企業価値を向上させるための「三つの具体的な打ち手」を解説する。(プルータス・コンサルティング代表取締役社長 野口真人)
株価は「後からついてくる」
ものではない
現状を分析しただけでは、企業価値は1円も上がらない。投資家の期待値を把握した上で、経営陣はそれを上回る価値を創出し、株価を持続的に引き上げるためのアクションを起こさなければならない。
昔かたぎの経営者は、よく「業績が向上すれば、株価は後からついてくる」と口にする。しかし、上場企業数が4000社に迫り、物言わぬ安定株主(政策保有株)が減少している現在の資本市場において、この考えは通用しない。将来の業績向上の見込みがあっても、それが市場に正しく伝わり、評価されるまでは、株価は企業の実力(本源的価値)を下回る状態に放置されてしまうからだ。
本源的価値と市場価格(株価)の間に大きなギャップがある状態で漫然と現金を抱え込んでいれば、アクティビスト(物言う株主)に狙われ、会社を“解体”されてしまうリスクすらある。イソップの「黄金の卵を産むガチョウ」の寓話のように、将来生み出すはずだった巨大なキャッシュフロー(黄金の卵)を待たずして、ガチョウの腹を切り裂かれてしまうのである。
では、本源的価値と市場価格のギャップを埋め、事業価値を最大化するには具体的に何をすべきか。
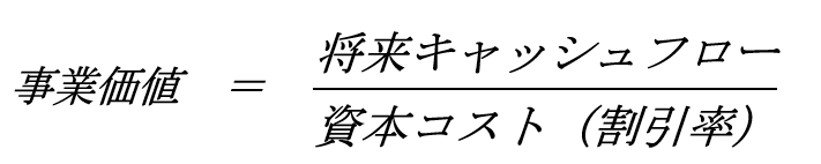
第4回となる今回は、事業が「将来キャッシュフロー ÷ 資本コスト(割引率)」で決まるというこの数式に基づいて、企業価値を向上させるための「三つの具体的な打ち手」を解説する。