 Photo:Bloomberg/gettyimages
デンソーの経営中枢で、これまでの改革路線を揺さぶる動きが相次いでいる。内燃機関関連の成熟事業を売却し、電動化やSDV(ソフトウエア定義車)などの成長領域へ経営資源を移してきた一方で、改革路線を見直す少数幹部で構成する「羅針盤チーム」なる組織が新設された。実際、改革の象徴だったスパークプラグ事業の売却が、突然白紙となった。一体、デンソー内部で何が起きているのか。特集『自動車 解体』の#15では、好業績の陰で進んできた構造改革を数字で検証し、その先に浮上する「もう一つの重大案件」の行方を追う。(メディア編集局論説委員 浅島亮子)
トヨタと共に稼いできたデンソー
利益が映す「グループ中核会社」の実力
デンソーの経営改革が重大な岐路を迎えている。10月2日、デンソーは日本特殊陶業へのスパークプラグ・排気センサー事業の売却を中止すると発表した。譲渡予定額は約1806億円。2025年9月には正式契約を結んでいた大型再編が破談となった。
デンソーは、エンジンを含む多様な動力源への需要が想定以上に長く続くことなどを理由に、自社で事業を継続する方針に転じたと説明している。
だが、この売却中止は、一事業の方針転換だけでは片付けられない。デンソーはこれまで、内燃機関関連の成熟事業を整理し、電動化や先進運転支援、半導体、ソフトウエアといった成長領域に経営資源を振り向ける構造改革を進めてきた。プラグ事業の売却は、その象徴的な事案だったからだ。
しかも、デンソーでは今夏以降、経営中枢の役割分担が変わり、通常の経営会議とは別に、少数幹部による「羅針盤チーム」と呼ばれる会議体が設けられたことが、ダイヤモンド編集部の取材で分かっている(詳細は『デンソー「プラグ事業1800億円売却」が破談!経営中枢で起きた大異変、密かに発足した少数幹部限定の「羅針盤チーム」とは』参照)。
事業売却の白紙化と、経営中枢の変化。二つの動きが重なる中、デンソーはどこへ向かおうとしているのか。その答えを探る前に、なぜデンソーが大胆な構造改革を必要としたのか、業績と株価からひもといてみよう。
注目したいのが、デンソーとトヨタ自動車の利益の連動性だ。以下は、両社の当期純損益を、直近4四半期の合計額を1四半期ずつずらして算出する「移動年計」で比較したものだ。
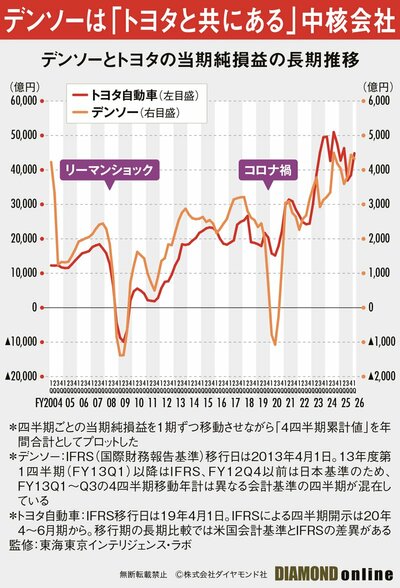
デンソーの利益はトヨタを追うような軌跡を描く。08年のリーマンショックや20年の新型コロナウイルス禍で大きく落ち込んだ後も、両社はそろって回復してきた。
東海東京インテリジェンス・ラボの杉浦誠司シニアアナリストは、「ほかのグループ会社だと、ここまでトレースできていない」と指摘する。デンソーの売上高に占めるトヨタグループ向けは約半分だが、杉浦氏は「利益面ではトヨタ向け事業の寄与が大きい」とみる。デンソーは、文字通り「トヨタと共にある」グループの中核会社なのである。
ところが、好業績とは裏腹に、株式市場ではデンソーへの評価が変わり始めていた。
次ページでは同じトヨタグループの大手部品メーカー、アイシンとの相対株価と、デンソーの先行投資比率から、好業績の陰に潜む課題を浮かび上がらせる。そして、大型再編の白紙化と経営陣の刷新を経た今、もう一つの「経営の重大案件」が焦点として浮上している。従来方針との変更観測が高まっている重大案件とは何か。