 Photo:Bloomberg/gettyimages
「政策の局面変化」でどう変わる
今後の利上げペースと円安“修正”
日本銀行は9月18日の金融政策決定会合で、政策金利を0.25%引き上げ1.25%にすることを決めた。
前回6月会合での利上げから3カ月程度での追加利上げの実施は、「利上げペースの加速」を意味する。会合後、会見した植田和男総裁は、利上げ加速について、基調的な物価上昇率が、2%の物価安定目標から上振れするリスクを重視、「2%程度の水準で安定させていくという点が重要になっている」と、「政策の局面変化」との表現を用いた。
日銀が金利正常化に踏み出した2024年3月以降の政策金利引き上げは、基調的な物価上昇率が2%に向かって上昇していく確度に応じて、政策金利を中立水準に向けて緩やかに引き上げ、金融緩和の程度を縮小させていくことを狙ったものだった。
しかし、日銀の説明によれば、基調的な物価上昇率が物価目標の2%にかなり近づく中で、原油価格上昇などの要因で物価上昇率が上振れ、それが基調的な物価上昇率を押し上げれば、目標値を上回ってしまう恐れが出てくる。そうしたリスクを予防的な措置を通じて減じる必要が生じてきたというわけだ。
これが、植田総裁の言う「政策の局面変化」であり、今回の「利上げペースの加速」の背景の説明ともなっている。
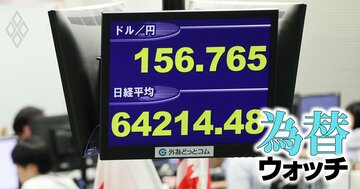
しかし、決定会合を受けて、為替市場では円安がむしろ進んだ。
市場が緩和維持を求める高市政権の下、日銀の独立性に疑念を抱いたことや、植田総裁がこの日の会見で10月決定会合での連続利上げなどに慎重姿勢を示したことから、今後の利上げペースが大きく加速することはないと先読みしたようだ。
筆者は、これは市場がやや先走りした面が強いと考えている。かといって今後、円安基調が大きく修正されるという流れにはならないだろう。
日銀や通貨当局が為替市場の動きを注視せざるを得ない状況は、依然として続く。