影響(2):FRBの独立性維持
上院掌握でトランプ派増加リスクが消滅
第二の影響は、金融政策におけるFRBの独立性が担保され、中長期的なインフレ抑制への信認が高まる点である。
第2次トランプ政権発足後、トランプ大統領は「米国の金利は1%以下であるべきだ」と執拗な利下げ要求を繰り返し、高官への辞任圧力など中央銀行の独立性を揺るがす口先介入を続けてきた。
2026年5月に新議長へ就任したケビン・ウォーシュ氏は、政権との正面衝突を避けつつも、9月FOMCで約3年ぶりとなる利上げを主導するなど、物価安定を最優先する姿勢を崩していない。しかし市場では、トランプ氏が理事会メンバーの空席に乗じて自らの息のかかったハト派(利下げに積極姿勢)の理事を送り込み、FRBの政策決定に影響力を及ぼすのではないかという懸念が常に燻っていた。
今回の選挙で上院の過半数を民主党が安定的に握ったことは、このリスクを事実上消滅させた。FRB理事や議長・副議長の人事承認権を持つ上院において、民主党が多数派を奪還したことで、党派色の強いトランプ派候補の承認は阻止されることになる。
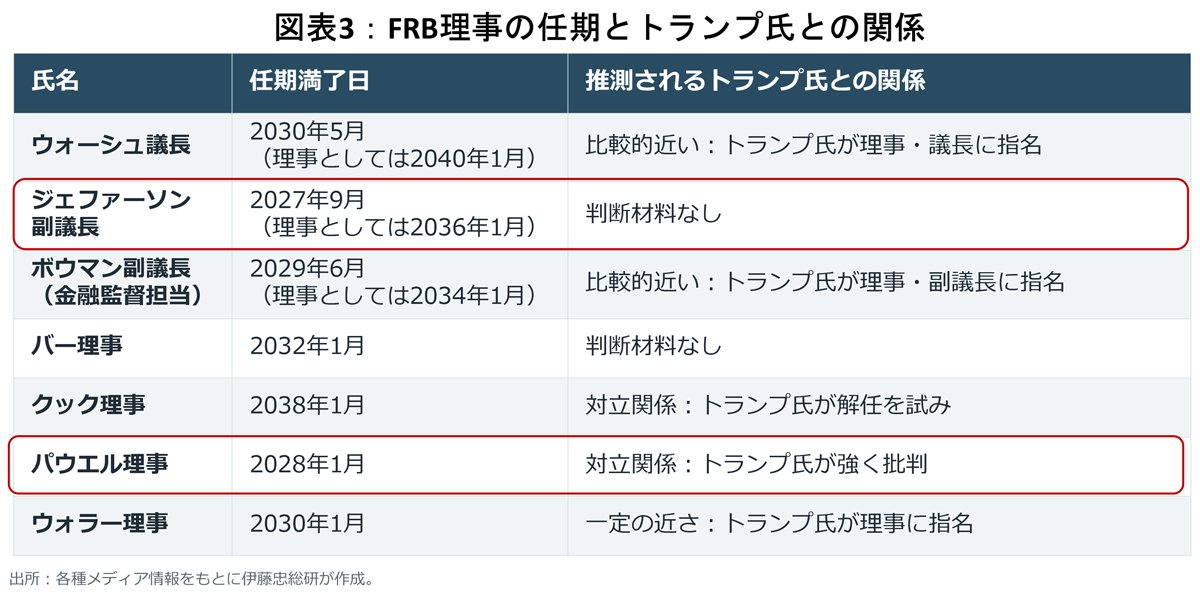
現職のFRB理事7人の任期構造をみても、トランプ氏との関係が比較的近いと考えられるウォーシュ議長やボウマン副議長(金融監督担当)、ウォラー理事の3人を除けば、パウエル理事(前議長)やジェファーソン副議長、バー理事、クック理事らが在籍している(図表3)。今後1年超の間にパウエル氏の理事任期とジェファーソン氏の副議長としての任期が切れても、上院民主党を納得させられる中立的・実務的な候補者しか承認されないこととなる。
トランプ政権によるFRBの形骸化リスクが後退したことで、金融市場ではFRBが政治的圧力に屈することなく客観的なデータに基づいて金融政策を実行できるとの見方が広がるだろう。これは米国の長期的なインフレ期待を抑制し、国債市場の過度なタームプレミアム(上乗せ金利)拡大を抑える要因として機能するとみられる。