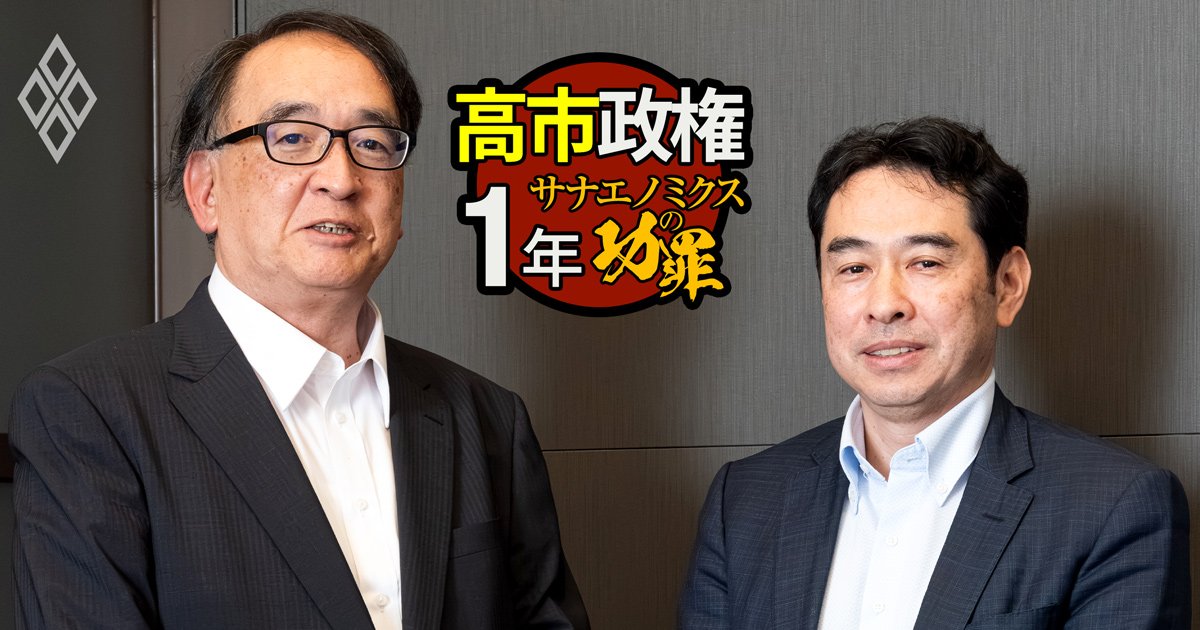
 Photo by Kuninobu Akutsu
高市政権は米国などから「リフレ政策」と批判され、軌道修正を図っている。円安と長期金利上昇は市場からの警告なのか。それとも市場がサナエノミクスを誤解しているのか。特集『高市政権1年 サナエノミクスの功罪』の本稿では、政権の経済ブレーンで経済財政諮問会議民間議員を務める第一ライフ資産運用経済研究所の永濱利廣氏と、元日本銀行審議委員でもある野村総合研究所の木内登英氏の対談の後編をお届け。「脱リフレ」の実態や、市場の信認を回復する条件、2027年度予算編成、政府と日本銀行の関係まで両氏が議論を戦わせる。(構成/ダイヤモンド編集部編集委員 竹田孝洋)
※対談の前編はこちら。
円安と長期金利上昇は「市場の誤解」と永濱氏
「財源心配ない」主張に市場は納得していないと木内氏
――高市政権発足後、長期金利上昇と円安が進みました。この点についてどのようにお考えですか。
永濱利廣氏 金利上昇と円安には期待インフレ率の上昇も影響していますが、政権の経済政策が市場に正しく伝わっていない、誤解されていることも背景にあると認識しています。ですので、政府としての情報発信を整理し、海外の投資家に政策の意図を正確に伝える必要があると思います。
例えば、市場には高市政権が安倍政権の二番煎じで、アベノミクスのように需要拡大によるデフレ脱却策を繰り返そうとしているという見方があります。しかし、現在の政権は「高圧経済」を掲げているわけではなく、供給力の直接強化を重視しています。その違いを丁寧に説明すべきです。片山さつき財務相がおっしゃるように、ワンボイスで情報発信をすることも必要かもしれません。
また、過度に日本銀行に圧力をかけているとする向きもあります。ですが、少なくとも経済財政諮問会議では金融政策の議論はしていませんし、財政についても拡張財政のスタンスを高市政権は取っていません。高市早苗首相からも予算編成に向けて査定をしっかりするように指示が出ているようです。
――木内さんは、高市政権の政策に対して市場に誤解があるという見方をどう評価しますか。
木内登英氏 政策自体は比較的分かりやすく、その方向に金融市場が素直に反応してきたと考えています。
政権は当初は積極財政に加え、金融緩和の継続も望んでいたのではないでしょうか。最近はやや軌道修正している可能性もありますが、政策が財政リスクを高め、円安と長期金利の上昇を招くとみての市場の反応は自然なものだと思います。
市場の反応を受けて、スコット・ベッセント米財務長官をはじめ米国の当局が注文を付けるようになってきました。外から見ている印象だと、高市政権は相当金融市場の動きと米国の動きを警戒するようになってきています。そういう意味では、財政政策の積極化に拍車がかかる(エスカレーション)リスクは下がってきているとみています。
日銀に対しては独自の判断を尊重し、日銀の考えが通るようにはなってきているのでは。また財政については、国債の発行をできれば抑える方向にはなってきているように見えます。従来よりも言葉でいろんな説明をするようにもなってきています。ここは大きな変化だと思います。ただ、財政政策の修正については、今のところその証拠はありません。
永濱 それは来年度予算の編成結果次第です。
木内 消費税率の引き下げ、就業者負担軽減支援金の財源が年末まで定まらない中で、法案を審議するのは問題だと思います。消費税減税の財源についても、歳出削減と歳入増加を合わせて捻出するとしていますが、財源を見つけることは難しいと思います。財源について心配には及ばないと言われても、金融市場は納得していないのではと思います。
円安と長期金利上昇は、高市政策への「市場の誤解」と主張する永濱氏。次ページでは、「脱リフレ」の実態や、市場の信認を回復する条件、2027年度予算編成、政府と日銀の関係まで両氏が議論を戦わせる。