 Photo:JIJI
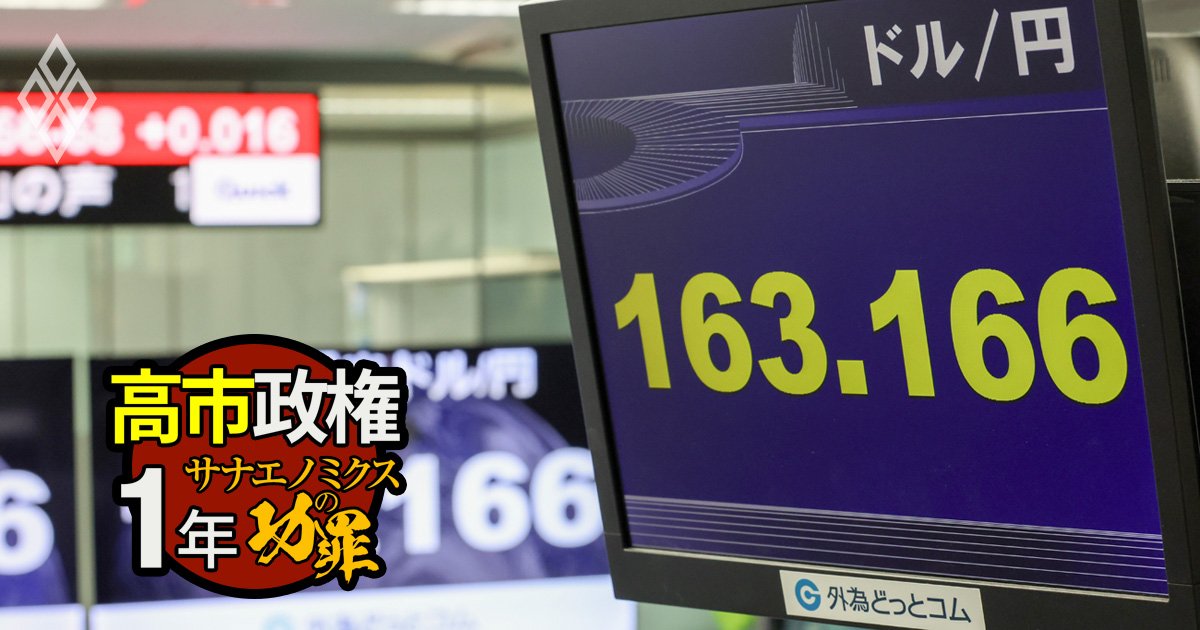
高市政権の発足から1年。懸念されていた円安と金利上昇が現実となった。しかし、日本銀行は3回の利上げに踏み切り、財政政策も必ずしも極端な拡張路線ではない。それでも円安が止まらないのはなぜなのか。背景には、利上げと為替介入の連携不足に加え、原油輸入の正常化に伴う貿易赤字の拡大がある。特集『高市政権1年 サナエノミクスの功罪』の本稿では、円安の構造的要因と政策運営の問題を検証する。(みずほ銀行チーフマーケット・エコノミスト唐鎌大輔)
高市相場の始動から1年
懸念通りに進んだ円安と金利上昇
2025年10月4日の自由民主党総裁選挙で高市早苗総裁が選出されてから丸1年が経過した。厳密には政権発足は同年10月21日だが、金融市場で高市相場とも称される値動きが始まったのは自民党総裁選以降である。
当時から高市政権下の経済・金融情勢に関しては、拡張的な財政・金融政策の下、円安・金利上昇の併発を懸念する声が多かったが、現実の市況変動もそうした予想も沿った展開をたどったのは周知の通りである(下表参照)。
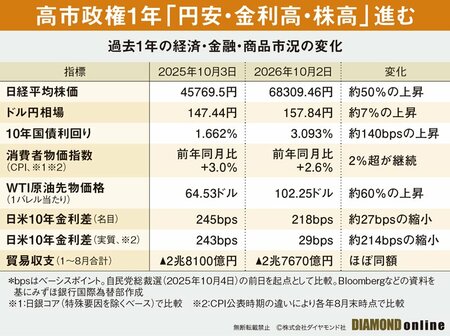
次ページでは、高市政権の財政・金融政策が発足当初に市場が懸念したものだったのかを検証しつつ、この1年のドル円相場を振り返る。