 Photo by Fusako Asashima
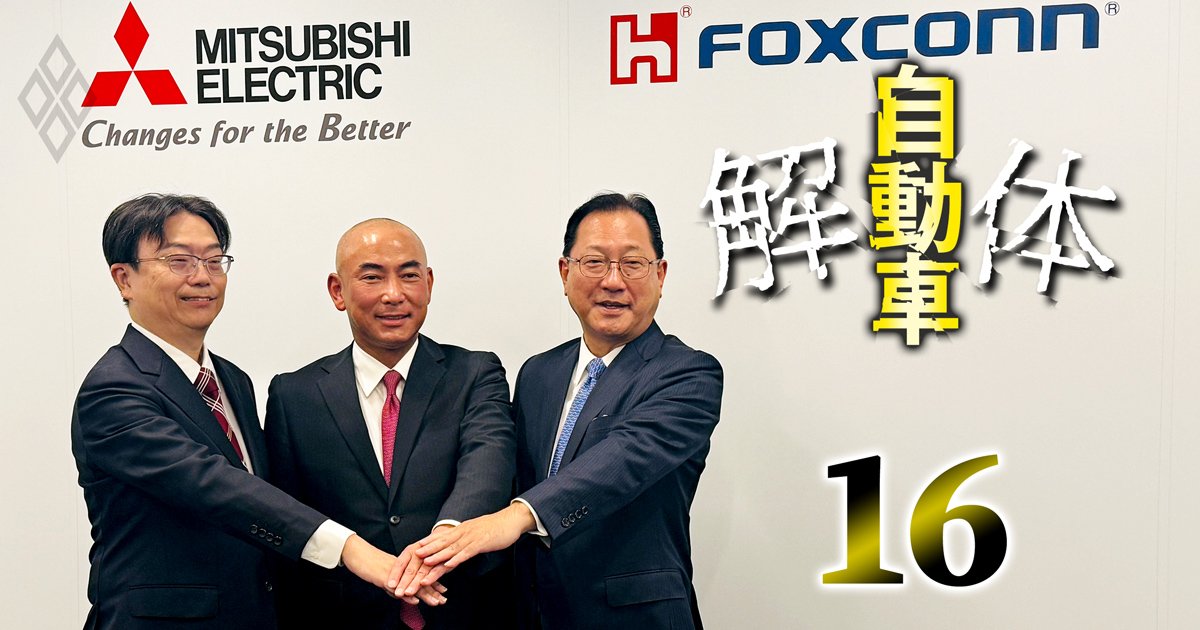
三菱電機は、業績回復中の自動車機器事業を担う三菱電機モビリティの株式50%を台湾・鴻海精密工業に譲渡する最終契約を締結した。なぜ今、鴻海との提携に踏み切ったのか。特集『自動車 解体』の#16では、異例の日台タッグが誕生した舞台裏と、日本型の「サプライヤーピラミッド」を揺るがしかねない両者の野望に迫る。(メディア編集局論説委員 浅島亮子)
復調していた自動車機器事業
それでも「実質的な身売り」を急いだ理由
「ファンドより高い値段が付いた」
ある三菱電機関係者は、台湾の鴻海(ホンハイ)精密工業との資本提携について、こう明かした。
三菱電機は10月16日、自動車機器事業を担う三菱電機モビリティの株式50%を、鴻海傘下の投資管理会社に1150億円で譲渡する最終契約を締結した。2027年10月の譲渡完了後は、両社が折半出資で共同運営する。三菱電機はこの取引に伴い、約1000億円の減損損失を計上する。
三菱電機はこれまで、パワー半導体事業と並んで自動車機器事業を再編対象に位置付け、投資ファンドへの売却も視野に入れてきた。交渉関係者によれば、鴻海が提示した評価額はファンドを上回っていたという。
好条件が決断を後押ししたのは確かだろう。それでも、理由は価格だけではない。
三菱電機の自動車機器事業は、21年3月期から3期連続で営業赤字に陥ったものの、足元では回復基調にある。調整後営業利益率は26年3月期の5.7%から27年3月期に9.3%へ改善する見通しだ。少なくとも業績不振に追い込まれて、“実質的な身売り”を急いだわけではない。
「三菱電機が4期連続の過去最高益となる見通しで、減損処理をしやすい。三菱電機モビリティも内燃機関部品の復調で調子が良い。
双方に余裕がある今だからこそ、スピーディーに合弁化を決断できた」と三菱モビリティ幹部は説明する。
経営が悪化してからの救済的な売却ではなく、収益力が残っているうちにビジネスモデルを転換する。その決断の裏側には、従来の商習慣のままでは生き残れないという強い危機感があった。
その背景にあるのが、三菱電機モビリティを苦しめる「構造的な三重苦」だ。その内実をひもとくと、鴻海との日台連合が、完成車メーカーを頂点とする日本の自動車産業の「常識」を覆そうとしている姿が浮かび上がる。