 Photo:JIJI
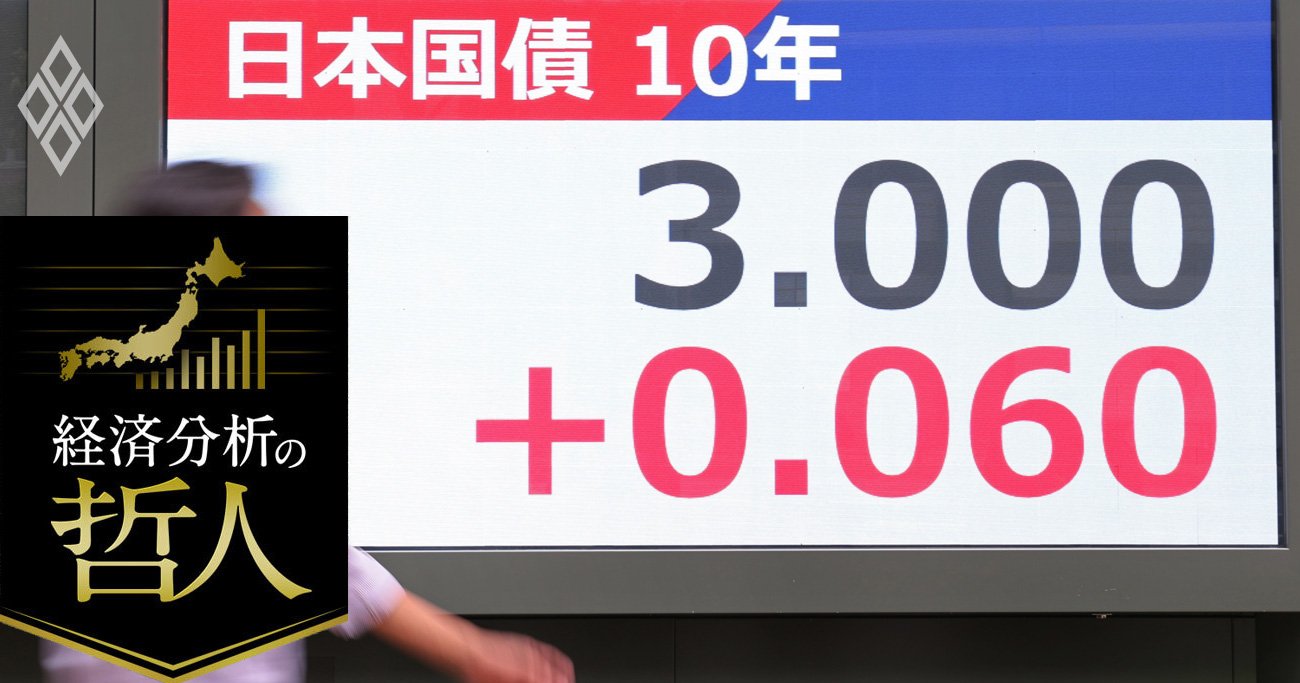
長期金利は10月の3.115%から一時2.610%へ低下し、国内債券市場は最悪期を脱しつつある。日銀の利上げ見通し、高市政権の財政運営、海外金利、国内需給の四つの角度から、背景を検証する。機関投資家や個人の買いが戻る一方、2027年度予算案や海外情勢次第では、金利が上昇するリスクも残っている。(マーケットコンシェルジュ代表 上野泰也)
個人向け国債の販売が急増
機関投資家も買いに動き始めた
国内債券相場は悪材料が山積して一時は「四面楚歌」のような状態に陥り、長期金利の代表格である新発10年物国債利回りは2%や3%といった節目を軽く突破して上昇を続けた。
だが、9月25日と10月6日につけた3.115%が、どうやらピークになったようである。1カ月後の11月6日には約0.5%ポイント低い2.610%まで一時低下した。まだ中途半端だが、債券市場のセンチメントはある程度改善しており、金利の水準感から投資妙味を見いだした国内の機関投資家は断続的に買いを入れるようになった。
個人投資家にも動きがある。10月募集分(11月発行分)の個人向け国債「固定5年」の表面利率(税引き前の応募者利回り)が2.39%まで上昇したことが買い需要を喚起し、前月の約2.5倍の1兆3151億円という異例の販売実績になった。個人の相場観・金利観はプロをしのぐ鋭さを見せることがしばしばある。
もっとも、機関投資家がためらいなく買いを入れ続けるところまで債券相場が復調したとは言えない。10年債利回りは足元で2.8%台になっており、たとえば12月に閣議決定される27年度予算案で国債(新規財源債)の発行額が事実上の目安とされる40兆円程度を大きく上回るサプライズがあるなら、一段と大きく売り戻されるリスクがある。
次ページでは、債券相場の大幅下落(長期金利の大幅上昇)につながってきた材料を四つのカテゴリー、(1)日銀の利上げ路線、(2)高市早苗内閣の「責任ある積極財政」、(3)米国など海外の長期金利、(4)国内の債券需給―に分けた上で、それぞれの状況を整理したい。