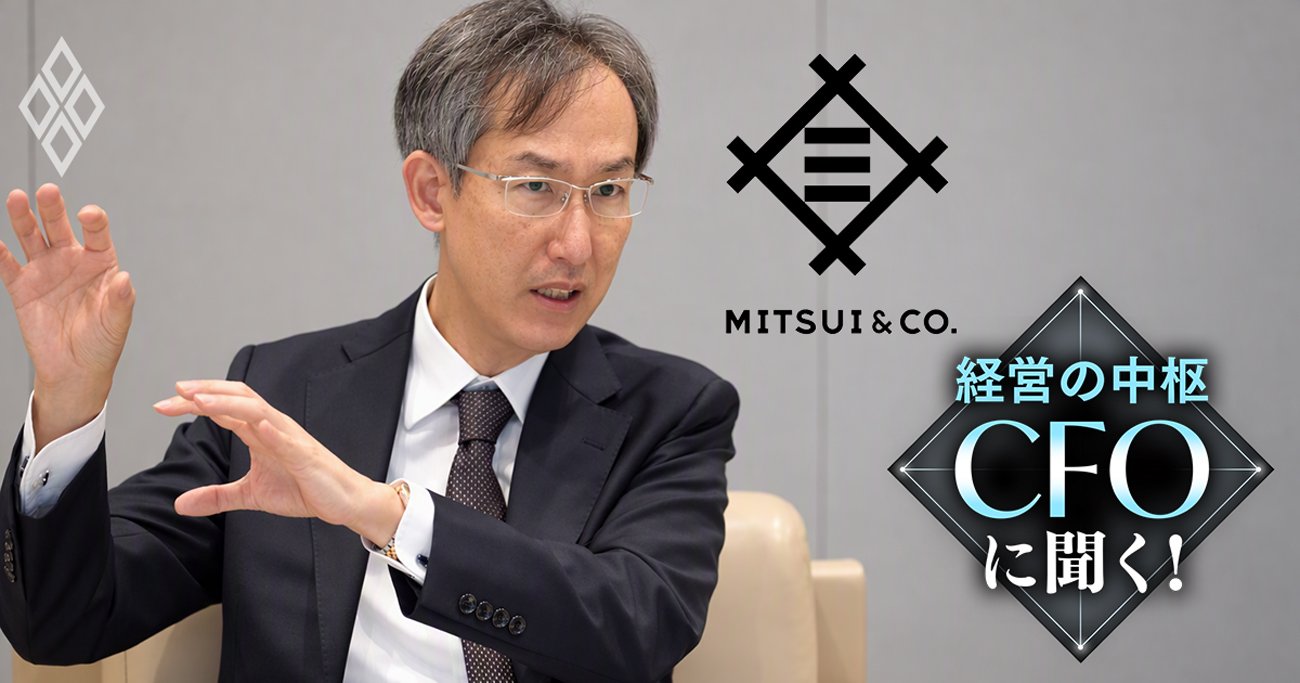
 写真提供:三井物産
三井物産は今年5月に発表した新中期経営計画で、2030年度に「純利益1.4兆円超」の目標を掲げた。LNG(液化天然ガス)や鉄鉱石への大型投資で飛躍的な利益成長を見込む一方、手前3年間の成長は緩やかで市場の評価は低調だった。長期連載『経営の中枢 CFOに聞く!』の本稿では、4月にCFO(最高財務責任者)に就任した田中誠氏を直撃。自ら「数字としては苦しい」と認める3年間をどう乗り切るのか。鍵を握る「即効性のある投資」の中身と、財務戦略の真意に迫る。(聞き手/ダイヤモンド編集部 大川哲拓)
金利上昇で投資の「失敗or成功」が顕著に
30年度「純利益1.4兆円超」に向けた道筋は?
――2026年3月期の通期決算では、連結純利益8340億円で総合商社では2位となりました。基礎営業キャッシュ・フロー(CF、編集部注:会計上の営業CFから運転資本増減などを除いたもの)は、5期連続で1兆円規模を実現しています。
中期経営計画2026では、最終年度の26年3月期に「純利益9200億円」の目標を掲げていました。結果としては届きませんでしたが、純利益は3年間平均(9326億円)で高い水準を維持しており、ROE(自己資本利益率)も平均12%超という目標は達成できています。
(24年3月期以降、3期連続の減益で)少し右肩下がりにはなりましたが、定量面である程度の手応えはあったと捉えています。
特に基礎収益力を3年間で1700億円ボトムアップする目標はしっかりと達成できたと分析しています。結果として、新中計の初年度から増配という形でスタートできているので、われわれとしては「自信の表れ」の一つかなと思っています。
「じゃあ、なんで純利益9200億円に届いていないの?」という話は、3年前には想定していなかった持続的なインフレや金利上昇があり、われわれの認識以上に影響があったと思っています。
――「金利のある世界」へとシフトする中で、足元の業績や財務戦略にはどのような影響が出ているのでしょうか。
当社の場合、(エネルギーや鉱物資源など)インフレに連動する資産が多いので、調達面では基本的に変動金利にスワップしています(編集部注:長期固定金利を金融機関から受け取り、短期変動金利を支払うスワップ取引のこと)。従って長期金利の上昇自体は、それほど大きく損益には影響しません。
一方、短期金利の上昇はダイレクトに影響が出てきます。前期の決算で、(前中計の)目標に届かなかった背景にも、こうした金利上昇に伴う先行負担がありました。
金利コストの上昇が先行し、足元の利益は圧迫するものの、インフレに伴ってトップライン(売り上げ)が必ず追い付いてきます。その証拠に、26年度の期初計画としては「純利益9200億円」を設定することができました。
従ってインフレに伴う金利上昇であれば、過度に恐れる必要はないと考えています。
――金利上昇は投資判断にどう影響しますか。
投資に関しては、より厳選してシビアに見ていくというのはやむを得ません。
金利が上がると、投資の「成功例・失敗例」がはっきり出る時代になります。金利が低ければ、ある程度ごまかせるというかカバーできますが、金利が上がれば、よりシビアになると考えています。
――26年5月に発表した新中計では、31年3月期の「あり姿」として、「純利益1.4兆円超」の目標を掲げました。
「3年間の中計なのに、なんで5年後のことを言っているのか」「分かりにくい」と、投資家さんからご指摘を頂いております。
――あえて5年後の目標値を出した狙いは何でしょうか。
5年後の「純利益1.4兆円超」という野心的な目標を掲げつつ、自ら「数字としては苦しい」と認める手前の3年間。三井物産はどのような攻め筋でこの期間を乗り越えようとしているのか。次ページでは足元の利益を確保する「即効性のある投資案件」の正体をはじめ、ROIC(投下資本利益率)を活用した事業管理、AI時代の若手財務パーソン育成課題に至るまで、田中誠CFOの真意を詳らかにする。