フォロー
西井泰之
#3
異次元金融緩和の効果はマイナス金利政策の導入以降は薄れた。それでも失業率が低く保たれたのは人手不足で企業の合理化投資が増えたからであり、雇用増はアベノミクスの一番の功績だ。アベノミクスの指南役を務めた浜田宏一・前内閣官房参与(米イエール大学名誉教授)はそう語る。
#2
アベノミクスは「円安一本足」の政策で一時的に企業業績を回復させたが、長期政権でありながら、生産性向上や社会保障の不安解消など中長期の課題には手を付けられなかった。マクロ経済学者の吉川洋・立正大学学長はそう喝破する。
#1
「アベノミクス」による景気拡大期が戦後最長を更新できずに、2番目の長さに終わった。実は、そこに至るまでの水面下では、景気判断を担う学識者らと内閣府の間で“暗闘”があった。「安倍政権は都合のいいように景気判断をつくった」と学識者が憤慨する、アベノミクスの「不都合な真実」を記す。
イージス・アショア配備撤廃の代わりに敵基地攻撃能力を持つという論理には飛躍がある。自衛隊を軍と明示する憲法改正は必要だが、今、政治がエネルギーを集中する課題はほかにある。
イージス・アショアの配備をやめたから「敵基地攻撃能力」を持つという議論には論理の飛躍があり「専守防衛」を逸脱する恐れがある。軍事面だけに偏った安全保障戦略は危険だ。
技術進歩で周辺国の軍事力は質的にも向上し戦い方も変わってきた。「有事」の際の「自衛反撃能力」を持つことを真剣に考える時期に来ており、ミサイル全盛の時代には専守防衛の概念も再定義が必要だ。
「イージス・アショア」の突然の配備撤廃の背景には、軍事技術の進歩や有償軍事援助の不透明など日本の防衛をめぐる課題が影を落とす。新たな安全保障戦略作りではさまざまな見直しが必要だ。
「2%物価目標」は黒田日銀総裁の任期中には達成できない見通しになった。景気拡大局面でも金融緩和を続けるなど金融政策迷走の元凶だったが、泥沼から抜け出す道は見えていない。
コロナショックへの対応で主要中央銀行が民間事業会社への直接支援や無制限の国債購入などの“禁じ手”を相次いで打ち出した。だが異例の政策は中央銀行の失敗が招いた面がある。
日本銀行が買い入れたETFの保有総額は2020年3月末時点で31.2兆円(時価)。買い入れを通じ日銀が「大株主」になっている企業は、アドバンテスト、ファーストリテイリング、TDKが上位3社だ。
日本銀行が買い入れたETFの保有総額は2020年3月末時点で31.2兆円(時価)。買い入れを通じ日銀が「大株主」になっている企業は、アドバンテスト、ファーストリテイリング、TDKが上位3社だ。
政府は新型コロナウイルス感染の急増を受け、緊急事態宣言の対象区域を全国に拡大、生活支援の現金給付を「全国民一律10万円」に組み替えるなど、対策の異例の修正に踏み込んだ。根拠のない見通しと逐次の戦力投入で対策が後手に回り、事態を長期化・深刻化させた苦い経験として思い起こされるのは、バブル崩壊後の不良債権処理の失敗である。
コロナショックの打撃で3月の月例経済報告の景気判断が大幅下方修正されたが、もともとアベノミクスがうまくいっていることを強調する恣意性が指摘されてきた。「戦後最長景気」も怪しくなっている。
世界的な株価下落が止まらないのは、新型コロナ問題の収束の見通しが見えないなかで不安心理が強まっているからだ。政府は「危機管理策」として政策を総動員する必要がある。
コロナショックの影響は世界の金融市場へと波及したが、マクロ政策でやれることは限られている。景気の谷をなだらかにすることに傾注し円高加速の時は量的緩和で対応するべきだ。
第3章
景気や物価の安定を図るはずのマクロ政策だが、過去40年、必ずしもうまくいったわけではない。バブルや金融危機を生み、「デフレ脱却」にもてこずるなど、「失敗の歴史」を繰り返してきた。
第1章
景気拡大局面と言いながら、大型経済対策が打ち出され、歳出規模が100兆円を超える来年度予算が編成された。アベノミクスの陰りと「ポスト安倍」をにらんだ政治の思惑が“財政膨張”を加速する。
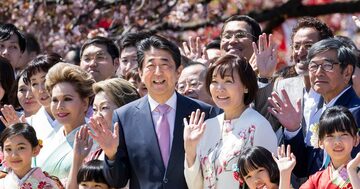
「桜を見る会」問題は招待者選定に首相や昭恵夫人が関与していたことがわかり、「安倍問題」の様相だ。「忖度」が疑われる「資料廃棄」など、森友加計問題と構図は似ており長期政権の病は深刻だ。
日韓GSOMIAが失効して困るのは、北朝鮮のミサイル関連情報が取れなくなる韓国軍だ。日米韓の防衛連携を軽視、対日強硬姿勢で世論の支持を得ようする文政権は東アジアの安全保障を危うくする。
日韓GSOMIAが失効して困るのは、北朝鮮のミサイル関連情報が取れなくなる韓国軍だ。日米韓の防衛連携を軽視、対日強硬姿勢で世論の支持を得ようする文政権は東アジアの安全保障を危うくする。
