




「iPhone7」で決済ができる「Apple Pay」が、2016年10月下旬から利用できるようになります。
この「Apple Pay」は、さまざまな可能性を秘めた決済サービスで、日本のクレジットカード業界や電子マネー業界にも大きな影響を与えることは間違いありません。そこで今回から2回にわたって、「Apple Pay」について詳しく解説していきたいと思います。
2016年9月に「iPhone7」が発売され、すでにゲットした方も多いことと思います。従来の「iPhone6」と今回発表された「iPhone7」を比較すると、防水・防塵性能の向上やイヤホンジャックの廃止、バッテリーの持ちが以前より2割程度アップ……など、いくつかの変更点がありましたが、日本でもっとも注目されているのは「おサイフケータイ」の機能が新たに搭載された点でしょう。
そもそも「おサイフケータイ」とは、Androidのスマホ(もしくはガラケー)で支払いが可能になる電子決済サービスのことです。事前に「Suica」や「楽天Edy」「WAON」「nanaco」「iD」「QUICPay」といった手持ちの電子マネーの登録をしておくと、スマホで決済できるようになり、現金やクレジットカード、電子マネーのカードが不要になります。荷物をできるだけ減らしたい人や財布の中のカード類を減らしたい人にとって、「おサイフケータイ」は必需品と言えます。
実際、「おサイフケータイ」は一度利用するととても便利です。従来のiPhoneには「おサイフケータイ」の機能がなかったために、「Android」のスマホを選択していた人も多かったはずです。
しかし、今回発表された「iPhone7」には非接触型ICカード「FeliCa(フェリカ)」のチップが搭載され、「おサイフケータイ」を利用できるようになりました。これを機にAndroidからiPhoneに乗り換えた人、乗り換えを検討している「おサイフケータイ」ユーザーは相当多いと思われます。
iPhoneで「おサイフケータイ」が使えなかったのは
国際標準規格の非接触型ICが搭載されていなかったから
では、なぜこれまでiPhoneでは「おサイフケータイ」が使えなかったのでしょうか?
それは、iPhoneの発売元であるアップル社が、「FeliCa」の搭載を認めていなかったからです。「FeliCa」は日本国内の主要な電子マネーすべてに搭載されている規格ですが、非接触型ICカードの国際標準規格ではないので、海外では流通していません。国際標準規格の非接触ICカードは「Type-A」「Type-B」と呼ばれるもので、欧米や中国など、日本以外の国々では毎日の買い物や電車、バスの乗車などに広く使われています。
これまで、アップル社は原則として国際標準規格ではない技術をiPhoneに採用することを認めてきませんでした。そのため、「FeliCa」の読み取り機しか街中に流通していない日本では、必然的にiPhoneで「おサイフケータイ」が使えない状況が続いてきたわけです。
しかし、アップル社の業績がやや悪化し、iPhoneの人気が高い日本市場へのテコ入れが必要になったことなどを背景として、今回「FeliCa」搭載の「iPhone7」が発表されることになりました。
ちなみに、「FeliCa」の搭載は日本版の「iPhone7」だけに限定されているわけではありません。海外で発売されているグローバルモデルの「iPhone7」にも、「FeliCa」は搭載されています。また、日本版の「iPhone7」には、「Felica」だけでなく海外の国際標準規格の非接触型ICカード(Type-A、Type-B)も搭載されています。
そのため、海外から日本にやってきた人が、日本で「Suica」を取得してiPhoneで決済できるようになる未来もそう遠くない、と予想されます。逆に、日本人が海外に渡ったときにも、iPhoneで簡単に決済できるようになる可能性もあるでしょう。
今のところはまだいくつかのハードルがありますが、遅くとも2020年の東京オリンピックまでには、外国人観光客でもiPhoneで決済できる仕組みづくりが進められていくはずです。
「おサイフケータイ」と「Apple Pay」の違いとは?
「Apple Pay」は電子マネーなどの設定方法が画期的
さて、ここまで「おサイフケータイ」という言葉を使ってきましたが、iPhoneでの決済サービスの名称は「Apple Pay」です。「おサイフケータイ」と「Apple Pay」の機能は似ていますが、実際はかなり違う部分もあります。主な違いをまとめると、以下のようになります。
【「おサイフケータイ」と「Apple Pay」の主な違い】
(1)対応する端末の種類
「おサイフケータイ」はAndroidの多様な端末で利用できるが、「Apple Pay」は現状では「iPhone7」、「iPhone7 Plus」「Apple Watch Series 2」に限定されている。
(2)電子マネーなどの設定方法
「おサイフケータイ」は各電子マネーのそれぞれのアプリをインストールして設定するが、「Apple Pay」はスキャンなどで簡単にクレジットカードや電子マネー(Suica)を取り込める。
(【※10月27日 編集部追記】「『ビュー・スイカ』カード」や「ビックカメラSuicaカード」など、クレジットカードに搭載されている「Suica」は取り込めない。しかし、保有している「Suica」カードを登録するか、「Suicaアプリケーション」で「Suica」を新規発行して、「『ビュー・スイカ』カード」や「ビックカメラSuicaカード」でチャージすると還元率1.5%でポイントが貯まる)
(3)盗難・紛失時の対処法
スマホを何らかの理由で失くした場合、「おサイフケータイ」は原則として電話連絡などでサービスをストップさせる必要があるが、「Apple Pay」は自力で遠隔操作してロックできる。
 「iPhone7」の中に、複数枚のクレジットカードや電子マネーの情報を取り込むことができる
3つの違いを挙げましたが、明確に違うのは、「Apple Pay」だとスキャンで簡単にクレジットカードなどの設定ができて、登録のわずらわしさがないことです。
筆者は10年前から「モバイルsuica」を使っていますが、最初の登録では入力する個人情報が多すぎて、利用できる状態にするまでに半日近くかかりました。
それが「Apple Pay」では、確認として生年月日と「Suica」カードの裏に書いてある下4桁の番号を入力するだけでいいのですから、非常に楽です。「利用者の使いやすさを第一に考える」というアップルの良さが、ここに出ているといえます。
遠隔操作でロックできる点も含め、アップル社は「Apple Pay」のセキュリティの高さもアピールしています。取り込んだクレジットカード情報は暗号化して保存されますし、街中でのクレジットカード決済時には「Touch ID」(指紋認証)に指を乗せたままリーダーにかざすことになっています。これだけでも、紛失したときに不正利用されるリスクはかなり抑えられます。
また、「Apple Pay」に限らず、「おサイフケータイ」も同様ですが、決済時にはクレジットカードのように第三者にスマホを手渡すということがないので、電子データの抜き取りのリスクを低減できるとも言われます。
さらに、アップル社はプライバシーに配慮し、「Apple Pay」を通じて購買データを取りません。Googleが購買データを取って広告を打つのとは対照的であり、利用者の使い勝手、プライバシーに配慮しているアップル社ならではの特徴です。
スマホでの決済にセキュリティ面の不安を感じる人は多いと思われますが、今や「Apple Pay」は、クレジットカード以上のセキュリティを持っているといえます。
「Apple Pay」のメリット・デメリットを整理
今後普及と同時に変化していく可能性も大!
「おサイフケータイ」と「Apple Pay」との違いがわかったところで、ここからは「Apple Pay」のメリットとデメリットを整理していきます。
【『Apple Pay』のメリット】
◆「Suica(相互利用可能な交通系電子マネーも含む)」「iD」「QUICPay」対応の場所(駅・コンビニなどの加盟店)で利用できる
◆クレジットカード情報を登録した場合、ネットショッピングの際にショップごとにクレジットカード情報を登録する必要がない(※利用できないクレジットカードもあり)
【「Apple Pay」のデメリット】
◆対応する電子マネーが「Suica」「iD」「QUICPay」の3種類しかない
◆「Apple Pay」に登録できるクレジットカードが限られている
この記事が公開される2016年10月13日時点では、まだ「Apple Pay」のサービスが実際に始動していないため、不透明な部分も多くあります。ここで挙げたメリット・デメリットについても、今後サービスが浸透していくにつれて、状況が変化する可能性は大いにあるでしょう。しかし、ひとまず今回は、現段階でわかっていることを元に解説していきます。
まず、「Apple Pay」の最大のメリットは、前述のとおり街中でスマホ決済ができるようになる点です。財布に入れておく電子マネーやクレジットカードなどの数を減らすことができたり、カバンやポケットからいちいち財布を出す必要がなくなったりするので、駅の改札を通る際、買い物をする際にとても便利になります。
「Apple Pay」に対応している電子マネーは、2016年10月13日時点で「Suica」「iD」「QUICPay」の3種類で、これらの電子マネーのマークが付いた場所であれば決済できます。

逆に言うと、現時点では「nanaco」や「WAON」「楽天Edy」といったメジャーな電子マネーを「Apple Pay」で利用することはできません。とはいえ、今後対応する電子マネーが徐々に増えていく可能性はかなり高いでしょう。日本では、スマホユーザーの過半数がiPhoneユーザーであることを考えると、メジャーな電子マネーの発行元が、このまま何の対策も打たないとは考えづらいからです。
「Apple Pay」で「Suica」を利用できるのは画期的
手持ちの「Suica」カードがあれば簡単に情報を移せる
電子マネーの中でも、特に「Suica」に対応した点は画期的と言えます。言うまでもなく、「Suica」を「Apple Pay」に取り込んでおけば、駅の改札機にiPhoneをワンタッチするだけで通り抜けられるからです。
 Suicaカードから「Apple Pay」への情報の移行は、自動的に操作されるので簡単。
すでに「Suica」カードを保有している場合、まず、いつも使っている「Suica」や「Suica」定期券を取り出して机の上など平らな場所に置きます。その上から「iPhone7」をかぶせるようにして、「カードを追加」の文字をタップすると、「Suica」の情報すべてが「iPhone7」に転送されます。この方式は日本向けに特別に作られたFeliCaのリーダー機能を使って行われるもので、世界初の試みです。
「iPhone7」には、瞬時に「Suica」の残金やデポジット、定期券情報など全情報が転送され、画面で確認できます。一方、カードの「Suica」のほうは、中身を全部吸い上げられて、“もぬけの殻”になっているので注意してください。
なお、「Suica」のカードを持っていない場合は、JR東日本のアプリケーションで「Apple Pay」で使える「Suica」を作れるので、わざわざ「Suica」のカードを新しく作る必要もありません。
従来、「Suica」はJR東日本が発行する電子マネーなので、基本的にはJR東日本エリアの駅でなければ購入できません。そのためその他エリアに居住する人は、東京土産にSuicaを買って帰るのが常でした。
しかし、今後JR東日本から「Suica」の「Apple Pay」用のアプリが出ると、そのアプリで、全国どこに住んでいても「Suica」を利用できるようになります。「iPhone7」の中で電子的な「Suica」を生成するので、それを購入して、JRや地下鉄も含め、全国ほとんどの鉄道を利用できるわけです。これまでも「モバイルSuica」があったものの、日本のスマホのうち6割以上がiPhoneだったこともあり、「Suica」は“全国共通”とは言い難かったのですが、「Apple Pay」のおかげで「Suica」が念願だった全国共通カードとなる可能性が出てきたと言えるでしょう。
ちなみに、「Apple Watch Series2」でも「Apple Pay」に「Suica」の情報を登録して利用できます。「Apple Watch」に「Suica」が入っていたら、iPhoneを出す必要もないので、さらに便利に感じるかもしれません(ただし、駅の改札の読み取り端末は、原則として右側に付いています。右利きの人であれば、時計は左腕に付けることが多いと思いますので、改札を通るときは手をクロスしなければなりませんね)。
クレジット利用は「iD」「QuicPay」経由で行われるので
登録できるクレジットカードは限定される
「Apple Pay」は「Suica」以外にも、電子マネーの「iD」と「QUICPay」に対応しています。街中で利用するときには「Apple Payで支払います」と言うのではなく、3つの電子マネーのうち、どれで支払うかを伝えることになります(「Apple Pay」で支払うと言っても、店側にわかってもらえない可能性があります)。
「iD」と「QUICPay」は、共にポストペイ(後払い)式の電子マネーで、クレジットカードを持っていないと所有できません。一般のクレジットカードと同様に、後日代金を請求されて後払いする仕組みだからです。「iD」や「QUICPay」の機能がクレジットカードに搭載されていることも多くなっています。
「Apple Pay」には、そうした「iD」と「QUICPay」を搭載したクレジットカードを登録することができます。逆に言うと、「FeliCa」の読み取り機はクレジットカード自体には対応していないため、「iD」「QUICPay」を通じてしかクレジットカードを使えないのです。
「iD」や「QUICPay」を搭載していないクレジットカードでも、これらの電子マネーの発行元(「iD」はNTTドコモ、「QUICPay」はJCB)と提携している会社が発行するクレジットカードであれば、「Apple Pay」にクレジットカードを登録し、「iD」や「QUICPay」を利用することができます。
2つの電子マネーと提携している会社は、以下のとおりです。
【QUICPay(発行元はJCB)】
◆JCB
◆セゾンカード
◆オリコ
◆トヨタファイナンス
◆ビューカード
◆KDDI(au WALLET)
◆ビューカード
◆MUFGカード
【iD(発行元はNTTドコモ)】
◆NTTドコモ(dカード)
◆三井住友カード
◆ソフトバンクカード
◆イオンカード
なお、「Apple Pay」に登録したのがJCBのクレジットカードで、JCB加盟店にて買い物をするとしても、その店が「iD」「QuickPay」「Suica」いずれかの支払いに対応していないと、「Apple Pay」での決済はできないので注意してください。
「Apple Pay」と相性のいいクレジットカード
代表格は「JCBカード(JCBオリジナルシリーズ)」
「Apple Pay」の詳細はまだ語り尽くせていないので、続きは次回のこの連載さらに深く解説したいと思います。
しかし、ここまで解説したところで、明らかに「Apple Pay」向きのクレジットカードがいくつか見えてきたと思います。最後に、その代表例と言えるクレジットカードを2種類紹介しておきましょう。
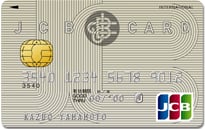
その「Apple Pay」向きクレジットカードの代表例は「JCB ORIGINAL SERIES(JCBオリジナルシリーズ)」です。
| ■JCB一般カード(JCB ORIGINAL SERIES) | ||
| 還元率 | 0.5~2.5% |
 |
| 発行元 | JCB | |
| 国際ブランド | JCB | |
| 年会費(税込) |
初年度無料、2年目以降1375円 (年50万円以上利用+利用明細Web確認サービス「My Jチェック」登録で次年度以降も無料) |
|
| 家族カード | あり(初年度無料、2年目以降440円、税込。本会員が年会費無料の条件を満たせば家族会員も無料) | |
| ポイント付与対象の 電子マネー |
QUICKPay | |
 |
||
(※関連記事はこちら⇒クレジットカードは還元率だけで選ぶな!(前編)プラチナやブラックなどのハイクラスカードを目指す近道は「育成型クレジットカード」の活用にあり!)
「QUICPay」の発行元であるJCBのクレジットカードであれば、「Apple Pay」を使う上で便利なことは間違いありません。JCBは早い段階から自社のホームページで「Apple Pay」の宣伝をしており、かなり力を入れていることが伺い知れます。
また、これは次回詳しく解説しますが、クレジットカードの国際ブランドによっては、「Apple Pay」での使い勝手が悪いものもあります。その点、JCBブランドであればその心配がないので、「Apple Pay」との相性は最高と言えます。
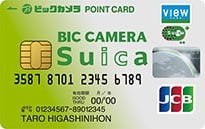
もうひとつの「Apple Pay」向きのクレジットカードは「ビューカード」が発行する「ビックカメラSuicaカード」です。
| ■ビックカメラSuicaカード | ||
| 還元率 |
1.0~10% (一般加盟店では1.0%、「モバイルSuica」へのチャージなどは1.5%、ビックカメラでは10%) |
 |
| 発行元 | ビューカード | |
| 国際ブランド | VISA、JCB | |
| 年会費(税込) | 初年度無料、2年目以降524円 (年一回の利用で次年度無料) |
|
| 家族カード | なし | |
| ポイント付与対象の 電子マネー |
Suica、モバイルSuica | |
| 関連記事 | ◆Suica利用者が一番得するクレジットカードが判明!全国で使えるSuica搭載のクレジットカードの中で実質年会費無料+常時還元率1.0%超のお得な1枚はこれ! ◆「ビックカメラSuicaカード」をクレジットカード専門家がおすすめする理由とは? 還元率1.0%超、年1回利用で年会費無料、Suica搭載など、そのメリットを解説! |
|
|
|
||
(※関連記事はこちら⇒Suica搭載のクレジットカードでおすすめの1枚は?
「ビックカメラSuicaカード」は、実質年会費無料で「ビューカード」でもっとも高い還元率1~1.5%に!)
「Suica」を発行しているJR東日本の「ビューカード」も、「Apple Pay」には最適なクレジットカードと言えるでしょう。特に、「Apple Pay」に対応しているクレジットカードで「モバイルSuica」チャージ金額の1.5%もポイント還元されるのは「ビューカード」だけ。「ビューカード」の中でも年会費が「実質」無料になる「ビックカメラSuicaカード」は特におすすめのクレジットカードとなります。
(【※10月27日 編集部追記】「『ビュー・ スイカ』カード」や「ビックカメラSuicaカード」など、クレジットカードに搭載されている「Suica」は取り込めない。しかし、保有している 「Suica」カードを登録するか、「Suicaアプリケーション」で「Suica」を新規発行して、「『ビュー・スイカ』カード」や「ビックカメラ Suicaカード」でチャージすると還元率1.5%でポイントが貯まる)
「JCBカード」「ビューカード」以外にも「Apple Pay」向きのクレジットカードはいくつかあるので、次回はそれも含めて、「Apple Pay」についてさらに深く掘り下げていきたいと思います。
(※次回の記事はこちら!⇒Apple Payで一番お得な最強クレジットカード発見!10月25日スタートの「Apple Pay」で利用できるSuicaとクレジットカードのお得な活用法を伝授!)
(取材・構成/元山夏香)
| ■JCB一般カード(JCB ORIGINAL SERIES) | ||
| 還元率 | 0.5~2.5% |
|
| 発行元 | JCB | |
| 国際ブランド | JCB | |
| 年会費(税込) |
初年度無料、2年目以降1375円 (年50万円以上利用+利用明細Web確認サービス「My Jチェック」登録で次年度以降も無料) |
|
| 家族カード | あり(初年度無料、2年目以降440円、税込。本会員が年会費無料の条件を満たせば家族会員も無料) | |
| ポイント付与対象の 電子マネー |
QUICKPay | |
|
|
||
| ■ビックカメラSuicaカード | ||
| 還元率 |
1.0~10% (一般加盟店では1.0%、「モバイルSuica」へのチャージなどは1.5%、ビックカメラでは10%) |
|
| 発行元 | ビューカード | |
| 国際ブランド | VISA、JCB | |
| 年会費(税込) | 初年度無料、2年目以降524円 (年一回の利用で次年度無料) |
|
| 家族カード | なし | |
| ポイント付与対象の 電子マネー |
Suica、モバイルSuica | |
| 関連記事 | ◆Suica利用者が一番得するクレジットカードが判明!全国で使えるSuica搭載のクレジットカードの中で実質年会費無料+常時還元率1.0%超のお得な1枚はこれ! ◆「ビックカメラSuicaカード」をクレジットカード専門家がおすすめする理由とは? 還元率1.0%超、年1回利用で年会費無料、Suica搭載など、そのメリットを解説! |
|
|
|
||
【※還元率が高い「おすすめクレジットカード」はこちら!】
⇒【クレジットカードおすすめ比較】還元率の高さで選ぶ「おすすめクレジットカード」はコレだ! 高還元&年会費無料の12枚のカードを紹介!
| ※証券や銀行の口座開設、クレジットカードの入会などを申し込む際には必ず各社のサイトをご確認ください。なお、当サイトはアフィリエイト広告を採用しており、掲載各社のサービスに申し込むとアフィリエイトプログラムによる収益を得る場合があります。 |
   |
   |
   |
   |
【2026年11月2日時点・最新情報】
|
||||
| 還元率 | 年会費 (税込) |
ブランド | 電子マネー対応 (ポイント付与対象) |
カード フェイス |
◆三井住友カード(NL) |
||||
| 0.5~7.0% | 永年無料 | Visa Mastercard |
iD |
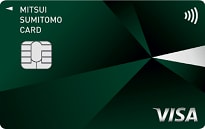 |
| 【三井住友カード(NL)のおすすめポイント】 券面にカード番号が記載されていない「ナンバーレス(NL)」なのが特徴(カード番号はアプリで確認可能)。通常還元率は0.5%と一般的なクレジットカードと同等だが、スマートフォンに「三井住友カード(NL)」を登録して「Visaのタッチ決済」や「Mastercardタッチ決済」を利用、またはモバイルオーダーで支払えば、セブン‐イレブン、ローソン、マクドナルド、サイゼリヤ、バーミヤンなど、対象のコンビニや飲食店では還元率7%に大幅アップ(※)する! さらに、獲得できる「Vポイント」は、さまざまな他社ポイントに交換できるほか、「1ポイント=1円分」としてカード利用額に充当できるなど、ポイントの汎用性が高いのも魅力! ※セブン‐イレブン、ローソン、マクドナルドなどの対象のコンビニ・飲食店で、スマートフォンでのVisaのタッチ決済やMastercardタッチ決済、またはモバイルオーダーを利用すると7%還元(「1ポイント=1円相当」のポイントや景品などに交換した場合の還元率(通常獲得ポイント分を含む)。一部店舗および一定金額を超える支払いでは指定の決済方法を利用できない場合、または指定のポイント還元にならない場合あり。カード現物のタッチ決済、iD、カードの差し込み、磁気取引による決済は7%還元の対象外。Google PayやSamsung WalletではMastercardタッチ決済は利用不可。スマホのタッチ決済の対象店舗とモバイルオーダーの対象店舗は異なる。詳しくはサービス詳細ページを要確認。) |
||||
| 【関連記事】 ◆「三井住友カード(NL)」は年会費無料+高還元+最短10秒発行の“三拍子”が揃ったおすすめカード!「対象コンビニ&飲食店で最大7%還元」特典は利用価値あり! ◆「三井住友カード(NL)」は、年会費無料&対象コンビニや飲食店で還元率7%のお得なクレジットカード!カード情報を記載していないのでセキュリティも抜群 |
||||
 |
||||
◆JCB CARD W(ダブル) |
||||
| 1.0~10.5% (※1) |
永年無料 | JCB | QUICPay |
 |
| 【JCB CARD W(ダブル)のおすすめポイント】 18歳~39歳以下の人だけが申し込める、年会費無料のうえに通常還元率1%のお得な高還元クレジットカード!(40歳以降も継続して保有可能)さらに「J-POINTパートナー」の「ポイントアップ登録」をすれば、スターバックスなどの対象の飲食店で10.5%還元になるうえに(※2)、Amazon.co.jpやセブン‐イレブンなどでも2%還元になるなど(※3)、さまざまな加盟店で高還元でポイントが貯まってお得! ※1 還元率は交換商品により異なる。※2「スターバックス カード」へのオンライン入金・オートチャージ、Starbucks eGift 、モバイルオーダーが対象で、店舗での利用分・入金分は対象外。※3 一部のセブン‐イレブンでは対象外。 |
||||
| 【関連記事】 ◆「JCB CARD W」は「楽天カード」などとほぼ同じ、年会費無料+還元率1~10.5%のJCBの入門カード!Amazonやスタバをよく利用する20~30代は注目! ◆「JCB CARD W」は、年会費無料で還元率1%以上のお得な高還元クレジットカード!「JCB CARD W」のメリット・デメリットを他のカードと比較して検証! ◆JCB CARD W(ダブル)のメリットを解説!「年会費無料」「常に還元率1.0%以上」「ポイントの使い勝手が良い」と三拍子そろった高還元クレジットカード! |
||||
|
|
||||
◆三井住友カード ゴールド(NL) |
||||
| 0.5~7.0% | 5500円 (ただし、年100万円以上の 利用で次年度から永年無料) |
Visa Mastercard |
iD |
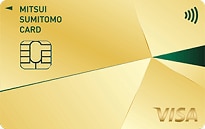 |
| 【三井住友カード ゴールド(NL)のおすすめポイント】 券面にカード番号が記載されていない“ナンバーレス(NL)”のゴールドカード。年会費5500円(税込)だが、年間100万円を利用すると(※1)、次年度から年会費が“永年無料”になるうえに、1万ポイントが「継続特典」としてもらえるのが大きな魅力! さらに、通常還元率は0.5%と一般的なクレジットカードと同等だが、スマートフォンに「三井住友カード ゴールド(NL)」を登録して「Visaのタッチ決済」や「Mastercardタッチ決済」を利用、またはモバイルオーダーで支払えば、セブン‐イレブン、ローソン、マクドナルド、サイゼリヤ、バーミヤンなど、対象のコンビニや飲食店では還元率7%に大幅アップ(※2)するなど、ポイントも貯まりやすくてお得! ※1 対象取引などの詳細は、三井住友カードの公式サイトで要確認。※2 セブン‐イレブン、ローソン、マクドナルドなどの対象のコンビニ・飲食店で、スマートフォンでのVisaのタッチ決済やMastercardタッチ決済、またはモバイルオーダーを利用すると7%還元(「1ポイント=1円相当」のポイントや景品などに交換した場合の還元率(通常獲得ポイント分を含む)。一部店舗および一定金額を超える支払いでは指定の決済方法を利用できない場合、または指定のポイント還元にならない場合あり。カード現物のタッチ決済、iD、カードの差し込み、磁気取引による決済は7%還元の対象外。Google PayやSamsung WalletではMastercardタッチ決済は利用不可。スマホのタッチ決済の対象店舗とモバイルオーダーの対象店舗は異なる。詳しくはサービス詳細ページを要確認。) |
||||
| 【関連記事】 ◆「三井住友カード ゴールド(NL)」は、年100万円以上を使うと年会費が“永年無料”に! コンビニで7%還元、空港ラウンジや旅行保険などの特典も付帯してお得! ◆三井住友カード ゴールド(NL)のメリット・デメリットを解説! 同じく“実質”年会費が無料の「エポスゴールドカード」と付帯サービスなどを比較して魅力を解剖! |
||||
|
|
||||
| 還元率 | 年会費 (税込) |
ブランド | 電子マネー対応 (ポイント付与対象) |
カード フェイス |
◆三菱UFJカード |
||||
| 0.5~7.0% (※1) |
永年無料 | Visa JCB Mastercard AMEX |
- |
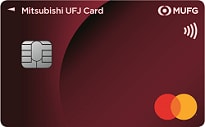 |
| 【三菱UFJカードのおすすめポイント】 通常還元率は0.5%だが、セブン‐イレブン、オーケー、松屋、ピザハットオンライン、くら寿司、スシローなどでの利用分は還元率7%にアップするほか(※1)、カード代金の支払口座を三菱UFJ銀行に設定するなどの参加条件を満たしたうえで「MDCアプリのログイン」や「三菱UFJ銀行の住宅ローンの利用」といった条件を達成すると、対象店舗での利用分が最大20%グローバルポイント還元に!(※2)しかも、カードの利用で獲得できる「グローバルポイント」は「グローバルポイント Wallet」にチャージすることで、全国のVisaのタッチ決済対応店舗などで「1ポイント=5円」として利用できるのがメリット! ※1 セブン‐イレブンや松屋などでは還元率7%。対象店舗によってはアメリカン・エキスプレスのカードは優遇対象外(予告なく内容を変更または終了する場合あり)。「1ポイント=5円相当」の商品に交換した場合の還元率。Apple PayはQUICPayでの利用が対象(Apple PayとQUICPayはMastercardまたはVisaのみ利用可能)。※2「カード代金の支払口座を三菱UFJ銀行に設定」「MDCアプリからエントリー」という2つの参加条件を満たすと、ポイントアップ条件の達成状況に応じて対象店舗での還元率が最大20%にアップ(AMEXブランドのみ一部加盟店が最大20%ポイント還元の対象外。最大20%ポイント還元には利用金額の上限など、各種条件・留意事項あり。詳細は遷移先の公式サイトを要確認)。 |
||||
| 【関連記事】 ◆「オーケー」「オオゼキ」「東武ストア」などのスーパーでも7%還元になる「三菱UFJカード」は主婦にもおすすめ! コンビニや飲食店だけでなくスーパーでもお得! |
||||
|
|
||||
◆nanacoクレジットカード |
||||
| 0.5~11.0% (※1) |
永年無料 | JCB | - |
 |
| 【nanacoクレジットカードのおすすめポイント】 2026年8月26日に新登場した高還元クレジットカード。カードを利用すると0.5%分のnanacoポイントを獲得できるのに加えて、月に合計10万円を利用するごとに現金1000円をセブン銀行ATMで受け取れる(=1%還元)ので、最大還元率は1.5%に!(※2)さらに、セブン‐イレブンで利用すると最大11%還元の超高還元になるので、セブン‐イレブンで買い物することが多い人にもおすすめ!(※1) 貯まったnanacoポイントは、電子マネー「nanaco」に「1ポイント=1円」としてチャージ可能で、セブン‐イレブンやイトーヨーカドーのほか、マクドナルドやサンドラッグ、ビックカメラなど、全国150万店以上のnanaco加盟店で利用できる! ※1 セブン-イレブンでの利用時は、7iDの登録をすると10%還元、引き落とし口座をセブン銀行に設定すると+1%還元(内訳は10.5%分のnanacoポイント+0.5%分のセブンマイル)。※2 現金還元の上限は月1万5000円。 |
||||
| 【関連記事】 ◆「nanacoクレジットカード」は年会費無料&セブン‐イレブンで最大11%還元でお得! カードを利用すると、nanacoポイントに加えて“現金”がもらえる特典も |
||||
|
|
||||
◆アメリカン・エキスプレス・ゴールド・プリファード・カード |
||||
| 0.3~1.5% (※1) |
3万9600円 | AMEX | - |
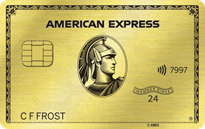 |
| 【アメリカン・エキスプレス・ゴールド・プリファード・カードのおすすめポイント】 日本で最初に発行されたゴールドカード「アメリカン・エキスプレス・ゴールド・カード」の後継カードで、ステータス&付帯サービスは最高レベルなうえ、カードも金属製という特別感もあって、一般的なゴールドカードとはケタ違い。たとえば、年間200万円(税込)以上を利用してカードを継続保有すると、国内40カ所以上の高級ホテルに無料宿泊できる「フリー・ステイ・ギフト」は、もはや一般的なプラチナカードすら凌駕するレベルの特典だ。さらに、高級レストランを2人以上で利用すると1人分が無料になる「ゴールド・ダイニング by 招待日和」や、世界1300カ所以上の空港ラウンジを年2回まで無料で利用できる「プライオリティ・パス」、最高補償額1億円の「海外旅行傷害保険」が付帯するなど、もはや「ゴールドカード」の枠組みを大きく飛び越えている。また、家族カードは2人目まで年会費無料でお得(3人目以降は年1万9800円・税込)。 ※貯まるポイントをマイルに交換した場合。1マイル=1.5円換算。 |
||||
| 【関連記事】 ◆アメリカン・エキスプレス・ゴールド・プリファード・カードは“プラチナ”を超える“ゴールド”! 日本初のゴールドカードを受け継ぐ「新生ゴールド」を解説! ◆【アメリカン・エキスプレス・カードを一覧で比較】アメックスが発行する13枚のカードの年会費や特典、還元率を比較して、自分にピッタリの1枚を探そう! ◆アメックスの新規入会キャンペーンをまとめて紹介!「アメリカン・エキスプレス」の入会特典で、ポイントやマイルをお得に獲得しよう! |
||||
|
|
||||
◆楽天カード |
||||
| 1.0~3.0% | 永年無料 | Visa JCB Mastercard AMEX |
楽天Edy (楽天Edyへの チャージ分は 還元率0.5%) |
 |
| 【楽天カードのおすすめポイント】 楽天市場や楽天ブックス、楽天トラベルを利用している人はもちろん、楽天ユーザー以外にもおすすめの「年会費無料&高還元」クレジットカードの代表格。通常還元率は1.0%だが、楽天市場や楽天ブックスでは最低でも還元率が3.0%以上に! また、「楽天ポイントカード」や電子マネーの「楽天Edy」との併用で、楽天グループ以外でも還元率は1.5~2.0%以上になる! ゴールドカードの「楽天プレミアムカード」も格安の年会費で「プライオリティ・パス」がゲットできてコスパ最強! |
||||
| 【関連記事】 ◆「楽天ポイント」のお得な貯め方を解説!「楽天カード+楽天銀行+楽天証券」など、楽天市場のSPUでお得にポイントが貯まるサービスを活用しよう! ◆「クレカ積立」でポイントが貯まる証券会社を比較!「クレカ積立&投信の保有」による還元率が高く、新NISAでもお得になるおすすめ証券会社を紹介! |
||||
|
|
||||